Commerzbank Banking

Screenshots
Details
- Bewertung
- 4,6
- Version
- 26.8.100 (260729045)
- Entwickler
- Commerzbank AG
Banking auf dem Smartphone klingt zunächst nach einer reinen Komfortfrage: Kontostand prüfen, Überweisung abschicken, fertig. Bei einer Finanz-App geht es für mich aber um mehr. Ich möchte nachvollziehen können, was gerade passiert, welche Handlung ich bestätige und ob ich im entscheidenden Moment die Kontrolle behalte. Genau unter diesem Blickwinkel habe ich mir Commerzbank Banking angesehen. Die kostenlose Finanz-App stammt von der Commerzbank AG und richtet sich an Menschen, die ihre Bankgeschäfte regelmäßig selbst per Smartphone erledigen möchten.
Mein erster Eindruck ist sachlich und zweckorientiert. Die Anwendung will kein allgemeines Finanzportal sein, sondern der mobile Zugang zur Commerzbank. Das merkt man an der klaren Ausrichtung auf alltägliche Bankvorgänge. Sie ist für Android und iOS gedacht, ab USK 0 freigegeben und läuft auf Geräten ab iOS beziehungsweise Android 10. Die aktuelle Fassung trägt die Versionsbezeichnung 26.8.100 (260729045). Das ist für mich vor allem dann relevant, wenn ein älteres Gerät im Einsatz ist: Vor der Einrichtung sollte man die Betriebssystemversion prüfen, statt erst im Installationsprozess überrascht zu werden.
Vertrauen beginnt bei einer Banking-App mit Kontrolle
Die Anwendung genießt eine breite Nutzung. Im App Store beziehungsweise bei Google Play kommt sie auf eine durchschnittliche Bewertung von 4,6 bei rund 266.000 Bewertungen und mehr als einer Million Installationen. Solche Zahlen ersetzen keine eigene Prüfung, zeigen aber, dass die App nicht nur für einen kleinen Kreis gedacht ist. Die große Zahl an Rückmeldungen ist außerdem nützlich, weil typische Probleme eher sichtbar werden als bei einer kaum genutzten Nischenlösung.
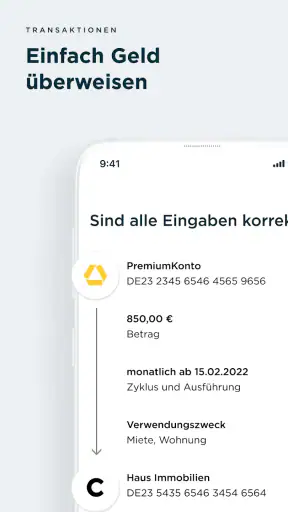
Für mich entsteht Vertrauen bei einer Banking-App jedoch nicht allein durch eine gute Sternebewertung. Entscheidend ist, ob sicherheitsrelevante Schritte verständlich bleiben. Eine Überweisung sollte nicht wie ein beiläufiger Klick wirken. Ich möchte Empfänger, Betrag und Verwendungszweck vor der Freigabe noch einmal kontrollieren können. Ebenso wichtig ist ein eindeutiger Übergang zwischen dem Ausfüllen eines Auftrags und dessen tatsächlicher Bestätigung. Gerade bei Bankgeschäften ist diese Trennung keine lästige Verzögerung, sondern ein sinnvoller Schutz gegen Flüchtigkeitsfehler.
Im Alltag hilft mir dabei eine feste Gewohnheit: Ich öffne die App nicht über einen Link aus einer Nachricht, sondern über das bekannte App-Symbol und prüfe den Auftrag direkt in der Anwendung. Das ist kein spezielles Extra von Commerzbank Banking, sondern eine vernünftige Arbeitsweise für jede Finanz-App. Besonders bei angeblichen Sicherheitswarnungen oder dringenden Zahlungsaufforderungen sollte man nicht aus einer Nachricht heraus handeln. Die App ist am stärksten, wenn sie als eigener, kontrollierter Zugang genutzt wird.
Für welche Bankgeschäfte sie im Alltag sinnvoll ist
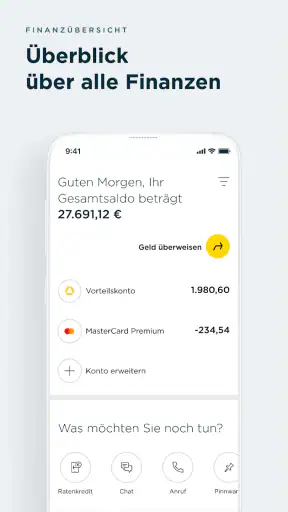
Die Stärke der Anwendung liegt in den Situationen, in denen ich nicht auf einen Computer warten möchte. Ich kann unterwegs den Kontostand ansehen, nach einer erwarteten Zahlung suchen oder eine Überweisung erledigen, sobald alle Angaben vorliegen. Das ist etwa praktisch, wenn ich nach einem Einkauf kurz prüfen will, ob eine Abbuchung bereits berücksichtigt wurde, oder wenn eine Rechnung nicht bis zum Abend liegen bleiben soll.
Ein realistischer Ablauf sieht für mich so aus: Ich erhalte eine Rechnung, öffne die App bewusst über das Startsymbol und übertrage die Zahlungsdaten. Danach kontrolliere ich den Empfänger und den Betrag in Ruhe, bevor ich die Freigabe abschließe. Anschließend prüfe ich den Auftrag noch einmal in der Umsatz- oder Auftragsübersicht. Dieser letzte Schritt wird oft ausgelassen, ist aber wertvoll, wenn man später nachvollziehen möchte, ob eine Zahlung wirklich angestoßen wurde oder nur als Entwurf beziehungsweise offener Vorgang vorliegt.
Auch für Menschen, die ihre Finanzen eher knapp organisieren, ist der mobile Zugriff hilfreich. Wer regelmäßig kurz den verfügbaren Betrag prüft, erkennt eher, ob eine größere Lastschrift bevorsteht oder ob eine Überweisung besser noch warten sollte. Die App ersetzt dabei keine persönliche Finanzplanung. Sie liefert den Zugang zu den Kontoinformationen, nimmt mir aber nicht die Entscheidung ab, wie viel ich ausgeben kann.
Einrichtung und Zugriff: Sicherheit darf nicht zum Blindflug werden
Bei der ersten Einrichtung würde ich mir Zeit nehmen und nicht versuchen, den Vorgang zwischen zwei Terminen abzuschließen. Ein Bankzugang ist kein gewöhnliches Benutzerkonto. Zugangsdaten, Freigaben und die Gerätebindung sollten nur über die vorgesehenen Wege eingerichtet werden. Wenn ein Schritt unklar wirkt, ist es besser, die Einrichtung zu unterbrechen und die offiziellen Hinweise der Bank zu prüfen, statt irgendeine Abkürzung zu wählen.
Ein wichtiges Detail für die tägliche Nutzung ist die Balance zwischen Komfort und bewusster Bestätigung. Schnelle Entsperrmethoden können den Zugang angenehmer machen, dürfen aber nicht dazu führen, dass ich die App gedankenlos öffne und Aufträge bestätige. Ich würde deshalb besonders am Anfang jede Meldung vollständig lesen und mir merken, an welcher Stelle nur der Kontostand angezeigt wird und wann eine tatsächlich auszuführende Transaktion vorliegt.
Wer sein Smartphone mit anderen teilt, sollte die Anwendung nicht wie eine neutrale Haushalts-App behandeln. Ein gemeinsam genutztes Gerät erhöht die Bedeutung der Gerätesperre und der persönlichen Zugangssicherung. Für ein eigenes, aktuell gehaltenes Smartphone ist die mobile Nutzung dagegen deutlich bequemer als der Umweg über den Browser. Genau hier zeigt sich ein praktischer Unterschied zu klassischen Alternativen: Die Weboberfläche ist am größeren Bildschirm angenehmer, während die App für kurze Kontrollen und spontane Vorgänge besser passt.
Datensensible Momente bewusst behandeln
Eine Banking-App verarbeitet naturgemäß besonders sensible Informationen. Deshalb achte ich nicht nur darauf, ob der Login funktioniert, sondern auch darauf, wann ich persönliche Daten oder Zahlungsinformationen eingebe. In öffentlichen Verkehrsmitteln würde ich beispielsweise keine Überweisung unter Zeitdruck erledigen. Ein kurzer Blick auf den Kontostand ist etwas anderes als die Freigabe eines neuen Zahlungsempfängers. Für die zweite Situation suche ich mir eine Umgebung, in der ich konzentriert bin und niemand den Bildschirm mitlesen kann.
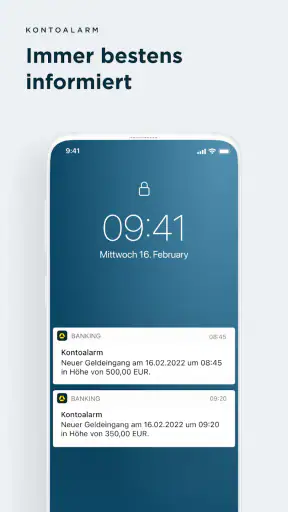
Auch Benachrichtigungen verdienen Aufmerksamkeit. Eine Mitteilung auf dem Sperrbildschirm kann praktisch sein, aber je nach Inhalt möglicherweise mehr verraten, als man möchte. Ich prüfe deshalb die Benachrichtigungseinstellungen des Smartphones und überlege, ob sensible Details auf dem gesperrten Bildschirm sichtbar sein sollen. Das ist eine Entscheidung, die ich lieber selbst treffe, statt die Standarddarstellung ungeprüft zu übernehmen.
Bei Berechtigungen gilt für mich ein einfacher Grundsatz: Ich erlaube nur, was für den jeweiligen Vorgang nachvollziehbar ist, und lese Hinweise aufmerksam. Wenn eine Funktion eine Geräteberechtigung verlangt, sollte klar sein, welchen Zweck sie erfüllt. Unklare Dialoge bestätige ich nicht reflexartig. Gerade bei Finanz-Apps ist es sinnvoll, nach einem Update kurz zu prüfen, ob sich Einstellungen oder Hinweise verändert haben, anstatt jede neue Abfrage automatisch wegzuklicken.
Die Version 26.8.100 (260729045) zeigt, dass die App laufend in einer konkreten Fassung gepflegt wird. Für mich ist das ein Anlass, Updates nicht unnötig aufzuschieben. Gleichzeitig installiere ich Aktualisierungen nur über den offiziellen App-Vertrieb und nicht über Dateien aus Nachrichten oder unbekannten Webseiten. So bleibt der Installationsweg nachvollziehbar, was bei einer Banking-Anwendung wichtiger ist als bei vielen unverbindlichen Unterhaltungs-Apps.
Wo die App mir Entscheidungsspielraum lässt
Eine gute Banking-App sollte mich nicht dazu drängen, schneller zu handeln, als ich möchte. Bei jeder Zahlung ist es hilfreich, wenn ich die Angaben vor der Freigabe kontrollieren und einen Vorgang abbrechen kann, solange er noch nicht bestätigt wurde. In meiner Nutzung würde ich deshalb nie eine Freigabe durchführen, während ich parallel telefonieren oder mehrere Aufgaben erledigen muss. Der kleine zusätzliche Moment der Kontrolle ist den Aufwand wert.
Besonders nützlich finde ich den Gedanken, Bankgeschäfte in zwei Phasen zu trennen: zuerst Informationen sammeln, danach bewusst entscheiden. Ich kann einen Kontostand oder Umsatz prüfen, ohne daraus automatisch eine Zahlung abzuleiten. Umgekehrt sollte ich nach einer Überweisung nicht sofort die App schließen, sondern kurz kontrollieren, ob die Angaben richtig übernommen wurden. Diese Vorgehensweise macht die App nicht spektakulärer, aber sie reduziert vermeidbare Fehler.
Für wiederkehrende Zahlungen ist außerdem Disziplin wichtiger als eine möglichst schnelle Bedienung. Ich würde Empfängerdaten nicht einfach aus einer alten Vorlage übernehmen, ohne den Betrag und den Anlass zu prüfen. Bei einer Änderung der Bankverbindung eines Dienstleisters wäre ich besonders vorsichtig und würde die neue Information über einen unabhängigen Kontaktweg verifizieren. Eine App kann mir die Eingabearbeit abnehmen, aber sie kann nicht beurteilen, ob eine unerwartete Zahlungsaufforderung echt ist.
Wer mehrere Konten, Karten oder regelmäßige Verpflichtungen verwaltet, sollte sich eine eigene Kontrollroutine aufbauen. Dazu gehört, Umsätze nicht nur nach dem verfügbaren Betrag zu beurteilen, sondern auch auf unbekannte Buchungen, doppelte Abbuchungen oder ungewöhnliche Zeitpunkte zu achten. Die mobile Darstellung ist dafür praktisch, ersetzt aber keine gründliche Prüfung, wenn etwas nicht plausibel aussieht.
Stärken im Vergleich zu Browser und anderen Finanz-Apps
Im Vergleich zum klassischen Online-Banking im Browser fühlt sich die App für kurze Aufgaben direkter an. Ich muss keinen Rechner öffnen und kann eine Kontobewegung prüfen, sobald ich sie brauche. Für Menschen, die ihre Finanzen mehrmals am Tag kurz kontrollieren, ist das ein echter Vorteil. Auch unterwegs ist die App meist die naheliegendere Wahl, weil sie auf die Bedienung per Touchscreen ausgelegt ist.
Der Browser bleibt dennoch sinnvoll, wenn ich längere Kontoauszüge betrachten, viele Angaben vergleichen oder mit einer Tastatur arbeiten möchte. Wer regelmäßig umfangreiche Finanzübersichten erstellt, kann am großen Bildschirm konzentrierter arbeiten. Ich würde deshalb nicht behaupten, dass die App das Web-Banking vollständig ersetzt. Sie ergänzt es vor allem dort, wo Geschwindigkeit und Verfügbarkeit wichtiger sind als eine große Darstellung.
Gegenüber unabhängigen Finanz-Apps hat die Commerzbank-Lösung einen klaren Fokus: Sie ist der direkte mobile Zugang zur Commerzbank und nicht in erster Linie ein übergreifendes Haushaltsbuch für beliebige Bankverbindungen. Wer Konten verschiedener Institute in einer einzigen Übersicht zusammenführen möchte, könnte eine andere Kategorie von Anwendung praktischer finden. Dafür wirkt der direkte Bankzugang für Commerzbank-Kundinnen und -Kunden nachvollziehbarer, weil nicht zusätzlich ein Drittanbieter als zentrale Oberfläche dazwischensteht.
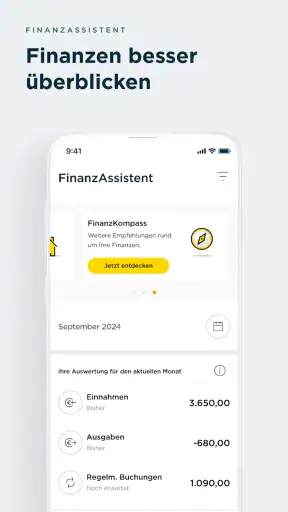
Diese Spezialisierung ist zugleich eine Grenze. Wer nur eine allgemeine Budgetplanung, automatische Kategorisierung oder eine institutübergreifende Vermögensübersicht sucht, sollte seine Erwartungen nicht an eine klassische Banking-App richten. Für den eigentlichen Bankzugang ist die klare Ausrichtung angenehm; für umfassende Finanzanalyse braucht man möglicherweise ergänzende Werkzeuge.
Für wen ich sie empfehlen würde
Ich würde Commerzbank Banking vor allem Menschen empfehlen, die ein Commerzbank-Konto besitzen und ihre täglichen Bankgeschäfte selbstständig per Smartphone erledigen möchten. Dazu gehören etwa Berufstätige, die Überweisungen nicht erst am heimischen Rechner ausführen wollen, oder Nutzer, die ihre Umsätze regelmäßig kontrollieren. Auch für Personen, die bisher fast ausschließlich am Schalter oder im Browser gearbeitet haben, kann der mobile Zugang eine praktische Ergänzung sein, sofern sie sich mit den Sicherheits- und Bestätigungsschritten vertraut machen.
Weniger passend ist die App für jemanden, der grundsätzlich keine Bankgeschäfte auf dem Smartphone erledigen möchte oder ein sehr altes Gerät verwendet. Auch wer eine einzige Anwendung für Konten bei vielen Banken, detaillierte Budgetberichte und umfangreiche Finanzplanung sucht, sollte eher nach einer darauf spezialisierten Lösung schauen. Die kostenlose Nutzung ist angenehm, aber der Preis allein entscheidet nicht, ob die Funktionen zum eigenen Alltag passen.
Für Familien oder Wohngemeinschaften würde ich außerdem genau überlegen, wer Zugriff auf das Gerät und den Bankzugang hat. Die App ist nicht dafür gedacht, dass mehrere Personen unkontrolliert denselben persönlichen Zugang verwenden. Wenn verschiedene Menschen Zahlungen organisieren müssen, sollten die dafür vorgesehenen Kontoregeln und Freigabemöglichkeiten der Bank maßgeblich sein, nicht improvisierte gemeinsame Passwörter.
Mein vorsichtiges Urteil nach der Nutzung
Commerzbank Banking erfüllt für mich vor allem eine wichtige, unspektakuläre Aufgabe: Es bringt den Zugang zum eigenen Commerzbank-Konto in den Alltag, ohne den Umweg über einen Computer. Die Anwendung ist kostenlos, für alle Altersgruppen freigegeben und mit einer durchschnittlichen Bewertung von 4,6 bei vielen Nutzerstimmen sichtbar etabliert. Entscheidend ist aber nicht, dass sie möglichst viele Funktionen verspricht, sondern dass ich bei Kontrollen und Zahlungen aufmerksam bleibe.
Mein wichtigster Rat: Nutze die App schnell, aber bestätige niemals automatisch. Prüfe Empfänger, Betrag und den konkreten Auftrag, halte Benachrichtigungen unter Kontrolle und erledige sensible Vorgänge nicht nebenbei in einer unruhigen Umgebung. So spielt die App ihre größte Stärke aus: Sie macht Bankgeschäfte zugänglich, ohne mir die Verantwortung für die Entscheidung abzunehmen.
Ich sehe sie als gute Wahl für Commerzbank-Kundinnen und -Kunden, die einen direkten mobilen Bankzugang suchen. Für umfangreiche Finanzplanung, mehrere Banken oder besonders große Übersichten bleibt der Browser beziehungsweise eine ergänzende Finanzanwendung die bessere Wahl. Wer diese Grenze kennt und die Sicherheitskontrolle ernst nimmt, bekommt mit Commerzbank Banking ein praktisches Werkzeug für den täglichen Umgang mit dem eigenen Konto.


